
Factura electrónica obligatoria: fechas para autónomos y empresas
La factura electrónica obligatoria entre empresas y profesionales ya tiene un calendario mucho más claro en España. La publicación de la Orden HAC/1028/2026 en el BOE el 5 de octubre de 2026 y su entrada en vigor el día 6 han puesto en marcha el cómputo de los plazos previstos para implantar el nuevo sistema.
Esto no significa que todos los autónomos tengan que dejar hoy mismo de utilizar su sistema habitual de facturación. Para la mayoría de pequeños negocios y profesionales todavía existe un periodo amplio de adaptación. Pero sí conocemos ya dos fechas fundamentales: 6 de octubre de 2027 para determinados empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros y 6 de octubre de 2028 para el resto en lo relativo a la obligación de expedir, remitir y recibir factura electrónica. Así lo ha confirmado la propia Agencia Tributaria en su información publicada el 7 de octubre. Agencia Tributaria
Además, entra en escena la Solución Pública de Facturación Electrónica (SPFE) de la Agencia Tributaria, que será una pieza fundamental del nuevo sistema.
¿Qué significa todo esto para un autónomo o una pequeña empresa? ¿Hay que cambiar ya el programa de facturación? ¿Un PDF enviado por correo electrónico seguirá siendo una factura electrónica? ¿Y qué relación tiene todo esto con VERI*FACTU?
Vamos a verlo paso a paso.
Aviso: contenido informativo; no constituye asesoramiento legal, fiscal ni administrativo. Cada caso debe revisarse de forma individual por un profesional.
Tabla de contenidos
Factura electrónica obligatoria: qué ha cambiado en octubre de 2026
La obligación de implantar la factura electrónica B2B no nace ahora. Su origen está en la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, más conocida como Ley Crea y Crece, que estableció la extensión de la factura electrónica a las operaciones entre empresarios y profesionales.
Sin embargo, aquella ley vinculaba la aplicación efectiva de la obligación a su posterior desarrollo reglamentario. La propia Ley establecía un plazo de un año para empresarios y profesionales con facturación superior a 8 millones de euros y de dos años para el resto, pero ese cómputo dependía de que se aprobara el desarrollo necesario. BOE
En marzo de 2026 llegó una pieza fundamental: el Real Decreto 238/2026, que desarrolló el sistema español de factura electrónica obligatoria entre empresarios y profesionales. Este Real Decreto definió, entre otros aspectos, las características básicas del sistema, las plataformas privadas de intercambio y la futura solución pública gestionada por la Agencia Tributaria. BOE
Faltaba todavía una pieza para activar el calendario: la orden ministerial que regulara técnicamente esa solución pública.
Y eso es precisamente lo que acaba de ocurrir.
El 5 de octubre de 2026 se publicó en el BOE la Orden HAC/1028/2026, de 2 de octubre, que regula la Solución Pública de Facturación Electrónica. La Orden entró en vigor el 6 de octubre de 2026 y, como confirma la Agencia Tributaria, esa fecha inicia el cómputo de los plazos de aplicación efectiva.
En 30 segundos: las fechas que debes conocer
El calendario oficial confirmado por la Agencia Tributaria queda así:
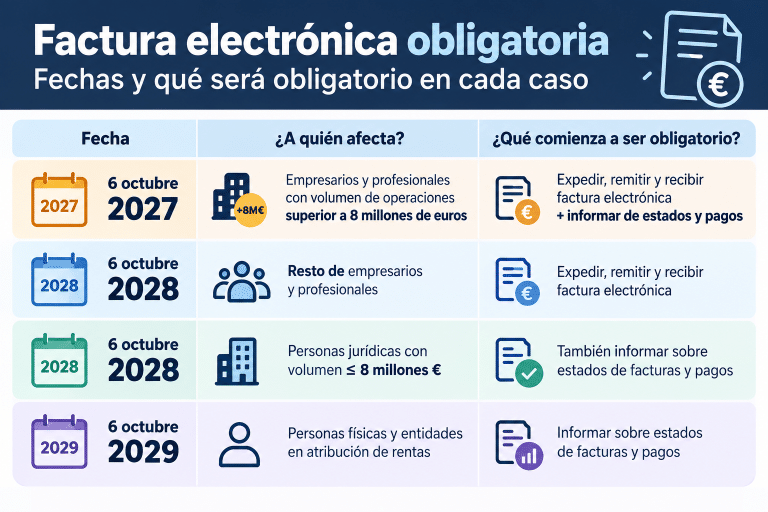
Este último punto es importante: un autónomo persona física deberá expedir, remitir y recibir factura electrónica desde el 6 de octubre de 2028, pero la obligación específica de informar sobre los estados de las facturas y sus pagos se difiere hasta el 6 de octubre de 2029.
¿A quién afecta la factura electrónica obligatoria?
La nueva obligación se refiere fundamentalmente a la facturación B2B, es decir, a las operaciones realizadas entre empresarios y profesionales.
El Real Decreto 238/2026 establece que los empresarios y profesionales obligados a expedir factura deberán hacerlo en formato electrónico cuando el destinatario sea otro empresario o profesional cuya sede de actividad económica, establecimiento permanente o, en su defecto, domicilio o residencia habitual se encuentre en España, siempre que la operación tenga como destinatario a ese establecimiento o ubicación. BOE
Por tanto, hablamos de situaciones habituales como:
- un autónomo que factura servicios a una empresa;
- una empresa que factura productos a otra empresa;
- un profesional que presta servicios a otro profesional;
- proveedores que trabajan habitualmente con pymes y otros negocios.
No debemos confundir esta obligación B2B con todas las facturas que pueda emitir un negocio. Que un autónomo venda también a consumidores particulares no convierte automáticamente todas esas operaciones B2C en facturación electrónica obligatoria por la Ley Crea y Crece.
Por eso, antes de cambiar procesos o contratar herramientas, conviene determinar qué operaciones realiza realmente cada negocio y cuáles están dentro del ámbito de la nueva obligación.
¿Cuándo será obligatoria la factura electrónica para autónomos?
Para la gran mayoría de autónomos españoles, la fecha que hay que marcar en el calendario es el 6 de octubre de 2028.
A partir de entonces, el resto de empresarios y profesionales que no pertenecen al primer grupo de más de 8 millones de euros deberán expedir, remitir y recibir facturas electrónicas en las operaciones afectadas. Agencia Tributaria
Esto significa que, a 7 de octubre de 2026, un pequeño autónomo no tiene que cambiar mañana su forma de facturar exclusivamente por esta obligación.
Hay dos años de margen.
Pero tampoco sería recomendable llegar a septiembre de 2028 sin haber comprobado si el programa utilizado puede adaptarse al nuevo sistema.
¿Y si soy una sociedad o pyme que factura menos de 8 millones?
La fecha para expedir, remitir y recibir factura electrónica también será el 6 de octubre de 2028.
La diferencia es que para las personas jurídicas con volumen de operaciones igual o inferior a 8 millones de euros, desde esa misma fecha también será aplicable la obligación de informar sobre los estados de las facturas y los pagos. Agencia Tributaria
¿Y las empresas que superan los 8 millones de euros?
Son las primeras que tendrán que adaptarse.
Para empresarios y profesionales cuyo volumen de operaciones haya excedido los 8 millones de euros durante el año natural inmediatamente anterior, la aplicación efectiva comenzará el 6 de octubre de 2027.
En su caso, desde esa fecha deberán cumplir con la expedición, remisión y recepción de factura electrónica y con la información sobre los estados de las facturas y sus pagos.
¿Qué significa realmente emitir, enviar y recibir una factura electrónica?
Este es probablemente uno de los puntos que más confusión va a generar.
Una factura electrónica no debe entenderse simplemente como una factura hecha en Word o Excel, convertida en PDF y enviada por correo electrónico.
El nuevo sistema está pensado alrededor de facturas electrónicas estructuradas, capaces de ser procesadas por los sistemas informáticos y de circular a través del ecosistema de facturación electrónica.
El sistema español estará formado por dos grandes vías: plataformas privadas de intercambio de facturas electrónicas y la Solución Pública de Facturación Electrónica. Agencia Tributaria
Por tanto, la adaptación no consiste únicamente en cambiar el formato visual de una factura. Implica que los sistemas utilizados por empresas y profesionales sean capaces de gestionar correctamente el intercambio de la información exigida.
¿Entonces dejará de servir enviar un PDF?
Aquí conviene distinguir entre una factura que puede visualizar una persona y una verdadera factura electrónica estructurada.
El PDF puede seguir teniendo utilidad como representación legible de una factura, pero no sustituye por sí solo al formato electrónico estructurado exigido por el nuevo sistema.
De hecho, el Real Decreto contempla expresamente un régimen transitorio para las empresas de más de 8 millones de euros: durante los primeros doce meses de aplicación deberán acompañar determinadas facturas electrónicas de un documento PDF que asegure su legibilidad, salvo que el destinatario acepte expresamente recibirlas en su formato original. BOE
¿Qué es la Solución Pública de Facturación Electrónica de la AEAT?
Una de las novedades más importantes es la creación de la Solución Pública de Facturación Electrónica (SPFE).
El sistema no obliga necesariamente a todas las empresas a utilizar una única aplicación pública. El modelo español contempla tanto plataformas privadas como una solución pública gestionada por la Agencia Tributaria. Agencia Tributaria
La AEAT desarrollará además una aplicación o formulario gratuito que, bajo las condiciones previstas, permitirá a empresarios y profesionales —y, en su caso, a sus autorizados— expedir facturas electrónicas, generar información sobre sus estados, incluido el pago efectivo completo, y poner esa información a disposición de las partes y de la Administración. Agencia Tributaria
La Orden HAC/1028/2026 publicada ahora desarrolla precisamente los aspectos técnicos necesarios para el funcionamiento de esta solución: autenticación e identificación, comunicaciones, formatos, codificación de las facturas e interoperabilidad con plataformas privadas, entre otras cuestiones. BOE
Además, el Real Decreto establece que la solución pública deberá estar disponible para los obligados al menos dos meses antes de la primera aplicación efectiva del sistema. Agencia Tributaria
Factura electrónica y VERI*FACTU no son lo mismo
Este punto merece especial atención porque durante los últimos meses ambos conceptos se han utilizado continuamente y es fácil pensar que son la misma obligación.
No lo son.
La factura electrónica B2B deriva principalmente de la Ley Crea y Crece y regula cómo se expiden, remiten y reciben determinadas facturas entre empresarios y profesionales.
VERI*FACTU, en cambio, forma parte de la normativa sobre Sistemas Informáticos de Facturación (SIF) y establece requisitos que deben cumplir determinados programas y sistemas utilizados para facturar, con el objetivo de garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
La propia Agencia Tributaria explica que VERI*FACTU es la denominación habitual utilizada para referirse al reglamento que establece los requisitos que deben adoptar los sistemas informáticos que soportan los procesos de facturación. Agencia Tributaria
En términos sencillos:
Factura electrónica B2B → cómo se intercambia la factura entre empresas y profesionales.
SIF / VERI*FACTU → cómo debe funcionar el sistema informático que genera y registra determinadas facturas.
Son obligaciones relacionadas con la digitalización de la facturación, pero tienen origen normativo y funciones diferentes.
¿Qué ocurre ahora con VERI*FACTU?
A fecha de publicación de este artículo, la propia página de la AEAT sobre Sistemas Informáticos de Facturación muestra una comunicación del Ministerio de Hacienda de 5 de octubre de 2026 sobre la previsión de ampliación del plazo de adaptación de los SIF. Agencia Tributaria
La palabra importante aquí es “previsión”. No debemos presentar una modificación futura como si ya estuviera definitivamente incorporada a la normativa aplicable.
Por eso, para un autónomo o empresa que esté planificando su adaptación, lo recomendable es comprobar por separado el calendario vigente de SIF/VERI*FACTU y el de factura electrónica B2B.
¿Qué debe hacer ahora un autónomo o pequeña empresa?
La publicación de la Orden no significa que haya que cambiar inmediatamente de programa de facturación.
Para la mayoría de autónomos y pequeñas empresas, la obligación de expedir, remitir y recibir factura electrónica llegará el 6 de octubre de 2028. Agencia Tributaria
Sin embargo, dos años pueden pasar rápido cuando una empresa tiene que adaptar procesos administrativos, software, clientes y proveedores.
Lo razonable durante esta fase es empezar por conocer la situación actual.
1. Revisa cómo estás facturando actualmente
¿Utilizas un programa de facturación? ¿Excel? ¿Word? ¿Generas PDFs manualmente? ¿Tu gestoría genera las facturas? ¿Utilizas un ERP?
No todos los negocios parten del mismo punto.
2. Pregunta a tu proveedor de software por su adaptación
Si utilizas actualmente un programa de facturación, no es necesario abandonarlo automáticamente.
Lo primero debería ser preguntar al proveedor si tiene previsto adaptarse al sistema español de factura electrónica y cuál será su hoja de ruta.
3. Identifica qué parte de tu facturación es B2B
Separa mentalmente —y si es necesario en tus procesos— las operaciones con:
- empresas;
- otros autónomos o profesionales;
- consumidores particulares;
- Administraciones Públicas.
No todas las operaciones están sometidas exactamente al mismo régimen.
4. Revisa también cómo recibes las facturas
La transformación no afecta únicamente a quien emite.
La obligación habla de expedir, remitir y recibir factura electrónica, por lo que las empresas deberán poder gestionar correctamente las facturas electrónicas de sus proveedores. Agencia Tributaria
5. No contrates soluciones precipitadamente
La existencia de una obligación futura no significa que haya que contratar hoy un programa nuevo por miedo a una sanción.
Existe tiempo para comparar soluciones, conocer la herramienta pública de la AEAT y valorar si el software que ya utiliza el negocio será suficiente.
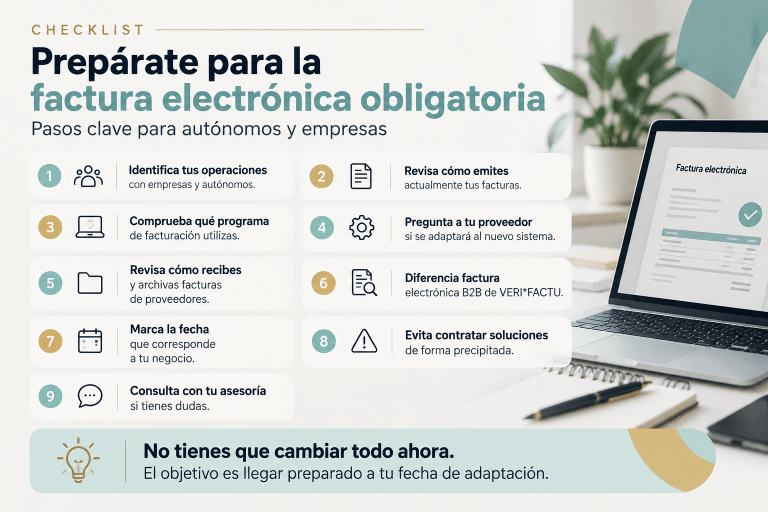
Checklist para preparar la factura electrónica obligatoria
Si eres autónomo o tienes una pequeña empresa, esta sería una buena hoja de ruta:
- Identifica qué operaciones realizas con otros empresarios y profesionales.
- Revisa cómo emites actualmente tus facturas.
- Comprueba qué programa o sistema utilizas.
- Pregunta a tu proveedor por su adaptación a la factura electrónica B2B.
- Revisa cómo recibes y archivas las facturas de proveedores.
- Diferencia factura electrónica de SIF/VERI*FACTU.
- Marca en tu calendario la fecha que corresponde a tu negocio.
- Evita contratar herramientas únicamente por mensajes comerciales alarmistas.
- Consulta con tu asesoría si tienes dudas sobre qué obligaciones afectan realmente a tu actividad.
Calendario de la factura electrónica obligatoria: ¿qué fecha me corresponde?
La forma más sencilla de saberlo es identificar primero el volumen de operaciones y la naturaleza del negocio.
- Si superas 8 millones de euros:
6 de octubre de 2027. - Si eres una sociedad con 8 millones de euros o menos:
6 de octubre de 2028 para expedir, remitir y recibir factura electrónica y para informar de los estados y pagos. - Si eres autónomo persona física con 8 millones de euros o menos:
6 de octubre de 2028 para expedir, remitir y recibir factura electrónica. - Si eres autónomo persona física o entidad en régimen de atribución de rentas:
6 de octubre de 2029 para la obligación específica de informar sobre estados de las facturas y pagos. Agencia Tributaria
Errores frecuentes sobre la nueva factura electrónica
“Desde octubre de 2026 todos los autónomos deben usar factura electrónica”
No. El 6 de octubre de 2026 ha comenzado el cómputo de los plazos. Para la mayoría de autónomos la obligación de expedir, remitir y recibir factura electrónica será efectiva el 6 de octubre de 2028. Agencia Tributaria
“Una factura electrónica es simplemente un PDF”
No exactamente. El nuevo sistema trabaja con facturas electrónicas estructuradas. Un PDF es un documento legible, pero por sí mismo no equivale al formato estructurado requerido por el sistema.
“Factura electrónica y VERI*FACTU son lo mismo”
No. Son regulaciones diferentes, aunque ambas afecten a la digitalización de los procesos de facturación. Agencia Tributaria
“Tengo que contratar ya un programa nuevo”
No necesariamente. Primero comprueba si tu solución actual va a adaptarse y ten en cuenta que la AEAT también contempla una solución pública.
“Solo tengo que preocuparme por las facturas que emito”
No. El sistema también contempla la recepción de facturas electrónicas, por lo que la adaptación afecta a las facturas de proveedores. Agencia Tributaria
Preguntas frecuentes sobre la factura electrónica obligatoria
¿Cuándo será obligatoria la factura electrónica para autónomos?
Para la mayoría de autónomos, la obligación de expedir, remitir y recibir factura electrónica comenzará el 6 de octubre de 2028
¿Cuándo será obligatoria para las empresas?
Los empresarios y profesionales cuyo volumen de operaciones supere los 8 millones de euros entrarán en el sistema el 6 de octubre de 2027. El resto, con carácter general, el 6 de octubre de 2028.
¿Tengo que empezar a emitir factura electrónica ahora?
No por el mero hecho de que la Orden haya entrado en vigor el 6 de octubre de 2026. Esa entrada en vigor activa el cómputo de los plazos, no impone la obligación general a todos los autónomos desde ese mismo día.
¿Podré seguir enviando facturas en PDF?
Un PDF por sí solo no sustituirá a la factura electrónica estructurada cuando resulte aplicable la obligación. El nuevo sistema está diseñado para permitir el intercambio electrónico estructurado de la información.
¿La factura electrónica obligatoria afecta a facturas a particulares?
La obligación que estamos tratando en este artículo es la facturación electrónica B2B, es decir, entre empresarios y profesionales en las operaciones comprendidas en su ámbito.
¿La factura electrónica obligatoria es lo mismo que VERI*FACTU?
No. VERI*FACTU/SIF regula requisitos de los sistemas informáticos de facturación, mientras que la factura electrónica B2B regula el intercambio electrónico de facturas entre empresarios y profesionales.
¿La Agencia Tributaria tendrá una herramienta gratuita?
Sí. La normativa contempla una aplicación o formulario gratuito de la AEAT que permitirá, bajo las condiciones establecidas, expedir facturas electrónicas y gestionar información asociada a ellas mediante la Solución Pública de Facturación Electrónica.
¿Qué debería hacer un autónomo ahora?
Revisar cómo factura actualmente, preguntar a su proveedor de software por la adaptación prevista, identificar sus operaciones B2B y mantenerse informado. Para la mayoría de autónomos todavía no es necesario cambiar inmediatamente de sistema por esta obligación.
Conclusión: hay fechas, pero no hay que precipitarse
La publicación de la Orden HAC/1028/2026 supone un avance decisivo en la implantación de la factura electrónica obligatoria en España porque activa el calendario que llevaba años pendiente.
Desde el 6 de octubre de 2026 empieza la cuenta atrás: 6 de octubre de 2027 para empresarios y profesionales que superen los 8 millones de euros y 6 de octubre de 2028 para el resto en la obligación de expedir, remitir y recibir factura electrónica. Para autónomos persona física y entidades en atribución de rentas, determinadas obligaciones de información sobre estados y pagos se retrasan hasta el 6 de octubre de 2029. Agencia Tributaria
Para una pyme o un autónomo, el mensaje no debería ser “tienes que cambiar todo ahora”, sino “ya conocemos el calendario y es buen momento para empezar a planificar la adaptación”.
Revisar el sistema actual, hablar con el proveedor de facturación y entender qué obligaciones afectan realmente al negocio permitirá llegar a las fechas de implantación sin prisas ni decisiones precipitadas.
Si quieres que revisemos cómo afecta la factura electrónica a tu actividad y qué tendrás que preparar, contacta con Robert Asesores y te orientamos.
WhatsApp:
Consultar con Robert Asesores por WhatsApp
Este artículo tiene carácter informativo y puede variar según las circunstancias de cada actividad. Consulta con un profesional para analizar tu caso concreto.
Servicios relacionados
Fuentes consultadas (oficiales)
- Agencia Tributaria — Solución Pública de Facturación Electrónica, actualización de 7 de octubre de 2026
- BOE — Orden HAC/1028/2026, de 2 de octubre
- BOE — Real Decreto 238/2026, de 25 de marzo
- BOE — Ley 18/2022, de creación y crecimiento de empresas
- Agencia Tributaria — Información oficial sobre SIF y VERI*FACTU